
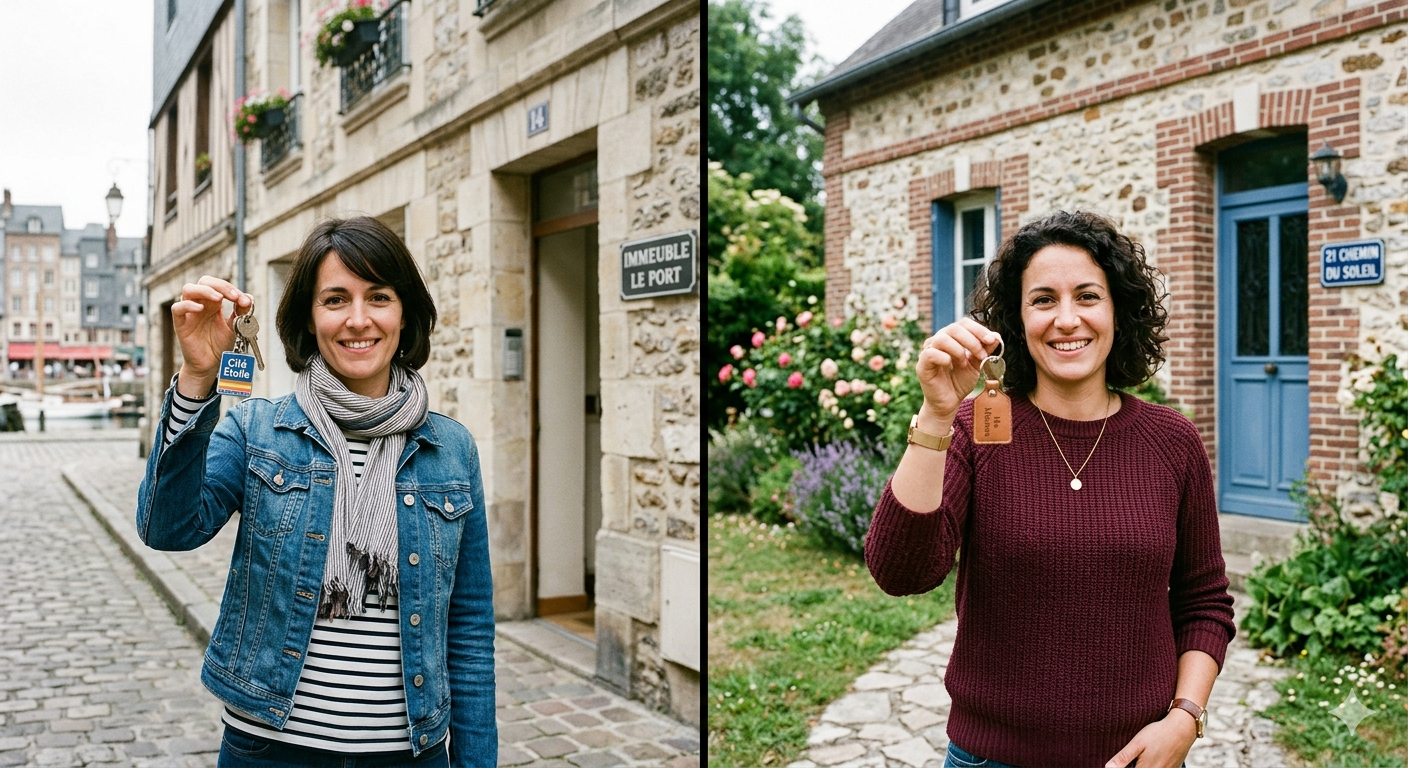
Bien que l’accession à la propriété ait longtemps été le miroir d’une vie de couple stabilisée — les hommes y jouant historiquement un rôle majeur —, un changement de paradigme majeur se dessine en 2026.
En France, en Angleterre, en Espagne, mais aussi en examinant la situation Outre-Atlantique, de nombreuses enquêtes démontrent que les femmes ne se contentent plus d’habiter un logement : elles aspirent à en être propriétaires. Toutefois, si cette volonté pose les fondations d’une véritable indépendance et gagne du terrain, les barrières et les leviers diffèrent radicalement d’un pays à l’autre. Il n’en demeure pas moins vrai que la pierre confirme à leurs yeux sa place de valeur refuge.
L’impulsion venue d’Amérique
Le point de départ de cette mutation se remarque tout d’abord aux États-Unis, où le phénomène prend de l’ampleur. En 2025, plus de 20 millions de femmes seules ont choisi d’accéder à la propriété, et représentent une part d’acheteurs bien plus importante que les hommes célibataires, malgré un contexte de prix élevés. Alors que 31 % des hommes de la génération Z estiment qu’« une femme doit toujours obéir à son mari », les jeunes américaines placent l’épanouissement professionnel et l’indépendance financière en tête de leurs priorités.
D’après le profil 2025 des acheteurs et vendeurs immobiliers établi par la National Association of Realtors (NAR), les femmes célibataires représentent désormais 25 % des primo-accédants aux États-Unis, soit plus du double du pourcentage observé chez les hommes célibataires (10 %).
Bien que leurs revenus soient en moyenne inférieurs à ceux des hommes, les données 2025 de la NAR montrent que les femmes célibataires sont plus disposées à faire des sacrifices financiers pour concrétiser leur projet d’achat immobilier. Pour y parvenir, 41 % d’entre elles déclarent dépenser moins en loisirs, vacances, vêtements et autres biens non essentiels, contre 31 % des hommes célibataires.
À la lecture des témoignages d’Américaines rapportés par The Guardian, les femmes privilégient les opportunités financières qui s’offrent à elles sur un marché concurrentiel plutôt que d’attendre des étapes importantes comme le mariage.
« De plus en plus de femmes n’attendent pas de trouver un conjoint pour réaliser leurs rêves », explique Daryl Fairweather, auteure de « Hate the Game : Economic Cheat Codes For Life, Love and Work » et économiste en chef du site immobilier Redfin.
La situation en France
Cette tendance à la féminisation de l’achat d’un bien immobilier s’observe également en France.
Selon une étude d’un grand réseau de courtage en crédit immobilier, 4 transactions immobilières sur 10 en 2024 ont été réalisées par des acheteurs seuls. Parmi eux, 46 % sont des femmes, contre 54 % pour les hommes, un écart qui se resserre d’année en année.
Si les couples dominent encore largement le marché en représentant 60,7 % des transactions, la progression des femmes empruntant à titre individuel est significative puisqu’elles représentent désormais 19 % des crédits immobiliers, contre 20,3 % pour les hommes. Cette quasi-parité traduit une profonde évolution des comportements et des aspirations féminines en matière de patrimoine.
Le profil type qui émerge est instructif : ces femmes ont 37 ans en moyenne, sont à 68 % fonctionnaires ou en CDI, et disposent d’un budget moyen d’acquisition tournant autour de 218 000 €.
En dépit d’un écart salarial persistant à compétences égales, les Françaises mobilisent en moyenne un apport personnel supérieur de 10 % à celui de leurs homologues masculins. En cause, une plus forte tendance à l’épargne, une meilleure anticipation et une sécurisation accrue de leur projet.
De plus acheter seule, c’est aussi s’assurer une sécurité à long terme dans un contexte où les aléas de la vie (séparation, veuvage, chômage) peuvent fragiliser des situations construites à deux.
Cette dynamique en termes d’acquisition d’un appartement ou d’une maison observée ces dernières années en France, ne saurait masquer d’autres réalités sociales et économiques :
- En France, le taux de femmes propriétaires s’effondre lors d’une rupture, passant de 61 % en couple à seulement 30 % une fois seule. La propriété individuelle s’impose donc comme un bouclier indispensable contre la précarité.
- Toutefois, les Françaises restent prudentes et sont sous-représentées dans l’investissement locatif (un tiers des bailleurs seulement), privilégiant la sécurité de leur propre résidence principale.
- Si la récente réforme du Prêt à Taux Zéro (PTZ) se présente comme un atout majeur en permettant de financer jusqu’à 50 % d’un bien avec travaux dans toutes les zones, l’apport personnel exigé par les banques (souvent de l’ordre de 10 % à 20 %) reste le premier obstacle pour les femmes achetant seules sans aide familiale.
D’où l’importance de mentionner l’existence du prêt conventionné et du prêt d’accession sociale (PAS) qui offrent quant à eux des taux encadrés.
Par ailleurs, les salariés du secteur privé peuvent également solliciter le prêt Action Logement, souvent méconnu mais particulièrement avantageux.
Que font certains de nos voisins européens ?
À l’échelle européenne, l’autonomie réelle des femmes se heurte à des contextes nationaux très contrastés. Selon Eurostat, les femmes restent plus exposées au risque de pauvreté lié au logement, et subissent des pensions de retraite inférieures de 25 % à celles des hommes.
D’où l’intérêt de mentionner ce qui se pratique chez nos voisins européens concernant l’accession à la propriété des femmes.
- Le système britannique se distingue par son pragmatisme grâce aux Track Record Mortgages. Des banques comme Skipton ou Lloyds proposent des prêts à 100 % sans apport. Ce dispositif transforme la régularité du paiement des loyers passés en preuve de solvabilité — une véritable révolution pour les jeunes actives urbaines dépourvues d’héritage. De plus, le Shared Ownership (propriété partagée de 10 % à 75 % du bien) y est le dispositif n°1 des célibataires pour réduire la barrière à l’entrée.
- Approuvé en avril 2026 et doté de 7 milliards d’euros, le Plan National du Logement espagnol cible explicitement les « groupes vulnérables », incluant les familles monoparentales et les femmes victimes de violences économiques. L’État y propose des garanties publiques pour couvrir les 20 % d’apport manquants.
- En Italie si le taux de propriété global est très élevé (77 %), l’accès à la pierre pour les femmes reste dépendant des transmissions familiales. Malgré des mesures incitatives — comme le Fondo Garanzia Prima Casa (garantie d’État à 80 % pour les familles monoparentales) et une exonération totale des taxes pour les moins de 36 ans —, le « coup de pouce » des aînés demeure dans ce pays indispensable.
- Outre-Rhin, l’écart de patrimoine entre genres est l’un des plus marqués d’Europe. Avec un taux de propriété bas (47,2 %), les Allemandes accèdent moins à la propriété en raison d’un recours fréquent au temps partiel qui limite leur capacité d’emprunt. Face à l’envolée des prix, la location reste la norme, limitant la propriété à une élite réduite. Bien que la banque publique KfW propose des prêts à taux réduits pour les familles moyennes, ces aides ne ciblent pas encore l’indépendance immobilière des femmes, ce qui alimente le débat politique.
Enseignements venus de l’étranger : une boîte à idées ?
De cet état comparatif, plusieurs enseignements s’imposent pour nourrir le débat public et orienter les politiques de demain concernant l’accès à la propriété des Françaises vivant seules :
- La propriété comme droit social inaliénable : Posséder son logement n’est pas un luxe, c’est la garantie d’une vieillesse digne face à des pensions féminines structurellement plus faibles.
- Repenser la solvabilité à l’anglaise : La France doit oser poser cette question : Pourquoi une femme capable de payer 1 000 € de loyer par mois pendant cinq ans est-elle jugée incapable d’en rembourser 900 € pour acquérir son propre toit ?
- Garantir l’apport à l’espagnole : Le modèle de garantie d’État ibérique est la solution la plus inclusive pour transformer le potentiel d’achat en réalité concrète pour celles qui n’ont que leur travail pour capital.
L’état comparatif des situations que connaissent les femmes souhaitant accéder à la propriété dans différents pays constitue une véritable source d’inspiration en mesure de renforcer une dynamique patrimoniale à forte valeur ajoutée. De quoi alimenter l’intérêt de futurs débats et réformes en France. Inspirées de mesures opérationnelles à l’étranger, décrites ci-dessus, de nouvelles dispositions apporteraient une pierre solide à la gestion patrimoniale et donneraient au droit des femmes toute leur valeur.
Pour peu qu’un projet d’accession à la propriété vous tienne à cœur, Women eLife vous conseille de re-consulter toutes ces informations à tête reposée.
POUR ACCÉDER AUX INFORMATIONS ET RETROUVER TOUTES LES CHRONIQUES ÉPISTOLAIRES, INTERVIEWS ET PODCASTS MIS EN LIGNE DEPUIS 2017 ABONNEZ-VOUS EN CLIQUANT SUR LE LOGO DE WOMEN eLIFE
Laissez un commentaire